Risikominderung und Versicherungsvorteile mit OpenSpace [EN]
Sehen Sie in diesem kurzen Video, wie Power Design, Inc. und Shepherd über aktuelle Entwicklungen rund um Risiken und Versicherungen im Bauwesen sprechen.
Jetzt ansehenVersicherungsprämien sind für Bauunternehmen ein erheblicher Kostenfaktor. OpenSpace kann dabei helfen, diese Kosten zu senken. Wenn Sie Ihre Baustellen regelmäßig mit OpenSpace erfassen, entsteht eine verlässliche visuelle Dokumentation, die Ihr Risikomanagement unterstützt. So können Sie Ihr Risikoprofil senken, Versicherungsprämien reduzieren und Schadenfälle vermeiden – mit erheblichen Einsparpotenzialen.
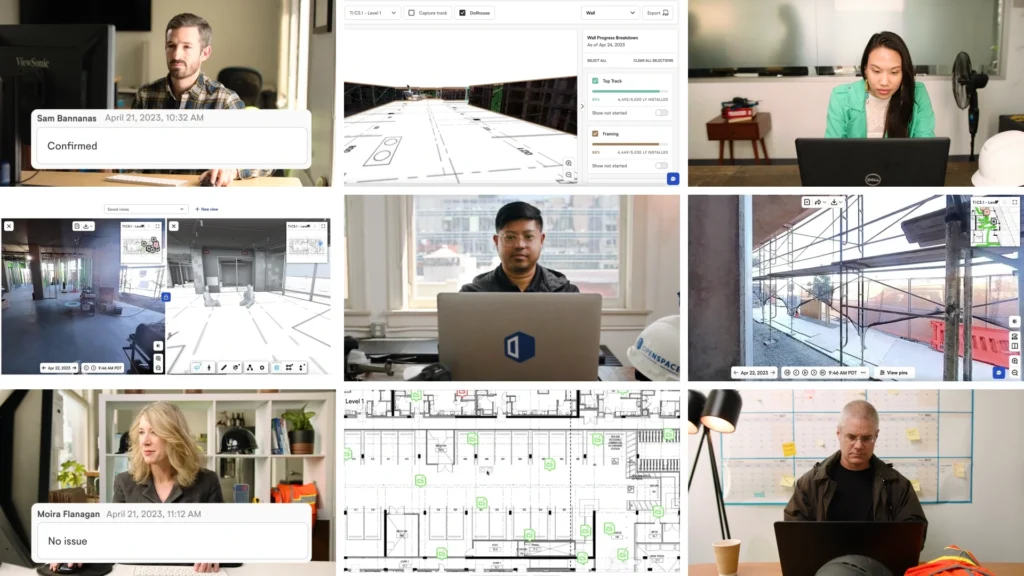
Erfahren Sie, wie die Baustellendokumentation mit OpenSpace vor und nach Hurrikan Ian dem Bauunternehmen DeAngelis Diamond dabei half, bei einem Resortprojekt Millionenbeträge aus Versicherungsansprüchen zurückzuerhalten.
Erfahren Sie in unserer Waypoint-Session, wie Shepherd Savings Versicherungsprämien um bis zu 25 % reduzieren und damit sogar die Kosten für OpenSpace ausgleichen kann. Derzeit nur in den USA verfügbar.
Bei Waypoint zeigt Performance Contracting Inc., wie die mit OpenSpace erstellte Baustellendokumentation für einen einzigen Versicherungsfall die Kosten für ein ganzes Jahr OpenSpace abdeckte.
Die wichtigste Maßnahme [vor Hurrikan Ian] war, dass unsere Baustelle in der Woche des Sturms vollständig fotografisch dokumentiert wurde. Am 26. September bin ich persönlich mit den OpenSpace-Kameras über die gesamte Baustelle gegangen. … Am 12. Oktober habe ich die Baustelle erneut erfasst. Diese Aufnahme und die Aufnahme vom 26. September waren während des gesamten Schadenregulierungsprozesses die beiden am häufigsten genutzten Dokumentationen.
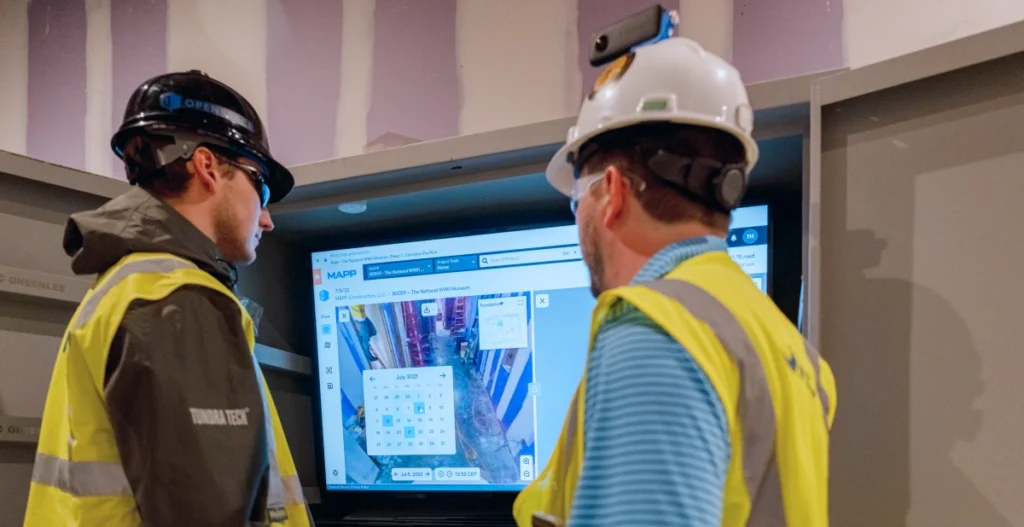
Wenn Sie Ihre Projekte regelmäßig mit OpenSpace Capture dokumentieren, schaffen Sie sicherere Baustellen und eine visuelle Dokumentation, mit der Sie Versicherern Ihre Maßnahmen zum Risikomanagement nachvollziehbar belegen können. Die Aufnahmen liefern wichtige Einblicke für fundierte Sicherheitsentscheidungen und helfen dabei, Projekte auf Kurs zu halten.
Mit OpenSpace Air können Sie zusätzlich Drohnenaufnahmen erstellen und den Baustellenzustand aus der Luft dokumentieren. Bodennahe Aufnahmen und Luftbilder ergeben zusammen ein umfassenderes visuelles Bild Ihres Projekts. Diese vollständige visuelle Dokumentation Ihrer Baustelle kann dazu beitragen, Ihr Risikoprofil zu senken. Deshalb bieten einige Versicherer, darunter unser Partner Shepherd, reduzierte Versicherungsprämien an. Das Angebot von Shepherd ist derzeit nur in den USA verfügbar.

OpenSpace arbeitet mit dem technologiegestützten Versicherungsanbieter Shepherd zusammen und bietet Kunden das Programm Shepherd Savings an. Im Rahmen der Datenpartnerschaft mit OpenSpace hat Shepherd festgestellt, dass OpenSpace-Kunden ein geringeres Risikoprofil aufweisen sowie weniger Schadenfälle und geringere Schadenssummen verzeichnen. Qualifizierte OpenSpace-Kunden können über das Programm bis zu 25 % bei ihren Versicherungsprämien sparen und damit die Kosten für OpenSpace teilweise oder sogar vollständig ausgleichen. Wenn Sie bereits OpenSpace-Kunde sind, wenden Sie sich an Shepherd, um zu prüfen, ob Ihr Unternehmen für das Programm infrage kommt. Shepherd Savings ist derzeit nur in den USA verfügbar.

Lorem ipsum dolor ist amte, consectetuer adipiscing eilt. Aenean commodo ligula egget dolor. Aenean massa. Cum sociis natoque penatibus et magnis dis parturient montes, nascetur ridiculus mus. Donec quak felis, ultricies nec, pellentesque eu, pretium quid, sem.
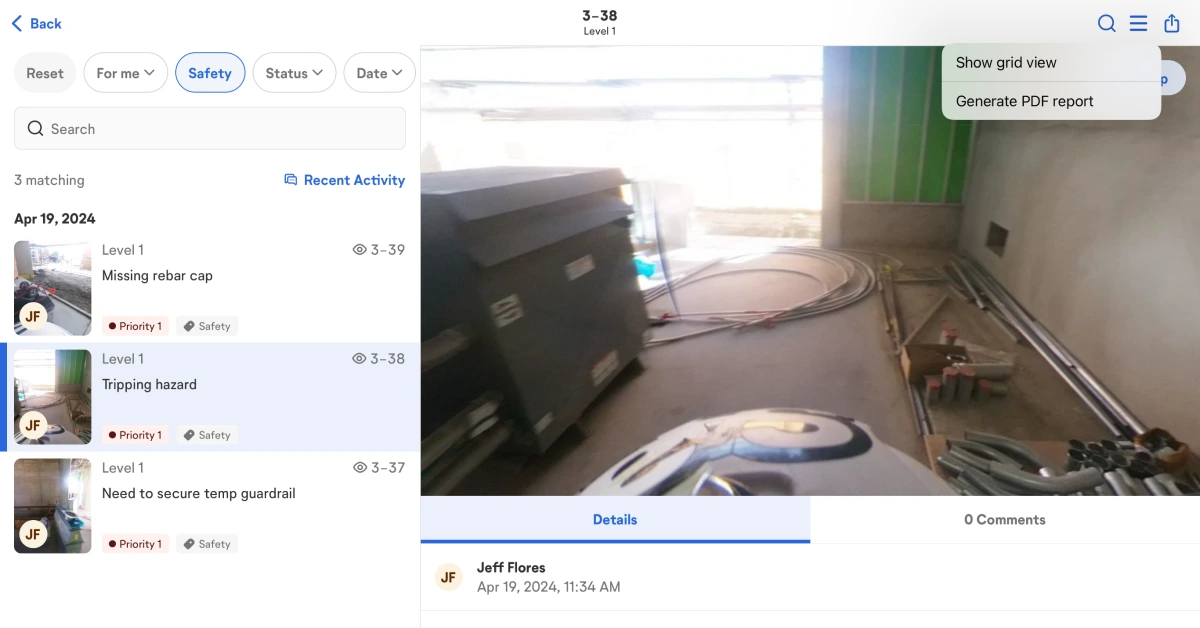
Versicherer berechnen Prämien danach, wie wahrscheinlich zukünftige Schadenfälle sind und wie hoch mögliche Schäden ausfallen könnten. Ein konsequentes und gut dokumentiertes Sicherheitsmanagement beeinflusst diese Risikobewertung daher direkt. Regelmäßige Baustelleninspektionen, die systematische Erfassung von Gefahren und eine nachvollziehbare Dokumentation von Vorfällen zeigen Versicherern, dass Risiken aktiv gemanagt werden, und können zu besseren Konditionen führen.
Visuelle Dokumentation stärkt diesen Nachweis zusätzlich, weil Versicherer damit überprüfen können, dass Sicherheitsmaßnahmen auf den Baustellen tatsächlich umgesetzt werden und nicht erst im Nachhinein behauptet werden. Bauunternehmen, die ihre Baustellen regelmäßig mit OpenSpace erfassen, erstellen diese Nachweise automatisch als Teil ihrer täglichen Arbeitsabläufe.
Eine Bauleistungsversicherung deckt Sachschäden an einem Bauwerk während der Bauphase ab, einschließlich Materialien und Ausrüstung auf der Baustelle. Dazu können beispielsweise Schäden durch Feuer, Sturm oder Vandalismus gehören. Eine Betriebshaftpflichtversicherung deckt dagegen Ansprüche Dritter wegen Personen- oder Sachschäden ab, die durch die Tätigkeit des Bauunternehmens entstehen und nicht das Bauwerk selbst betreffen. Bei Bauprojekten kommen häufig beide Versicherungsarten zum Einsatz, da sie unterschiedliche Risiken abdecken: Die Bauleistungsversicherung schützt das entstehende Bauwerk, die Betriebshaftpflichtversicherung das Unternehmen vor Haftpflichtansprüchen. Prüfen Sie Ihre Verträge genau, da Bauherren und Finanzierer häufig bestimmte Versicherungsarten und Deckungssummen voraussetzen.
Projektleiter, die Planungsleistungen erbringen, Terminentscheidungen treffen oder andere fachliche Empfehlungen geben, können bei Ansprüchen aufgrund von Fehlern oder Versäumnissen mitverantwortlich gemacht werden. Genau für solche Fälle ist eine Berufshaftpflichtversicherung vorgesehen. Dieser Versicherungsschutz unterscheidet sich von einer Betriebshaftpflicht- oder Bauleistungsversicherung, da er Ansprüche abdeckt, die aus fachlichen Entscheidungen entstehen, und nicht aus Sach- oder Personenschäden. Viele Generalunternehmer und Baumanagementunternehmen verfügen auf Unternehmensebene über einen entsprechenden Versicherungsschutz. Je nach Rolle können Projektleiter zusätzlich individuell abgesichert sein. Klären Sie mit Ihrer Rechtsberatung oder Ihrem Versicherungsmakler, ob ein Kundenvertrag für eine bestimmte Rolle im Projekt eine Berufshaftpflichtversicherung voraussetzt.
Versicherer und Schadenregulierer benötigen datierte und nachvollziehbare Nachweise über den Zustand der Baustelle vor und nach dem Ereignis, das den Versicherungsfall ausgelöst hat, sowie eine klare Dokumentation der ergriffenen Sicherheitsmaßnahmen. Eine mit Zeitstempeln versehene visuelle Dokumentation mit Fotos, 360°-Aufnahmen und Vor-Ort-Notizen liefert Schadenregulierern die Informationen, die sie für die Bewertung des Schadens benötigen, ohne für jeden einzelnen Schritt der Prüfung auf die Baustelle reisen zu müssen. Je schneller ein Bauunternehmen diese Nachweise bereitstellen kann, desto schneller kann der Versicherungsfall bearbeitet werden. Das ist ein wichtiger Grund dafür, dass OpenSpace-Kunden von kürzeren Bearbeitungszeiten und weniger Streitfällen darüber berichten, wie die Baustelle zu einem bestimmten Zeitpunkt tatsächlich aussah.
Bei der vertraglichen Risikoübertragung wird die Verantwortung für bestimmte Risiken durch Vertragsbestimmungen, Freistellungsklauseln oder festgelegte Versicherungsanforderungen von einer Partei auf eine andere übertragen.
Im Bauwesen bedeutet das häufig, dass Nachunternehmer bestimmte Versicherungen abschließen und den Generalunternehmer als zusätzlich versicherte Partei einbeziehen müssen. Dadurch werden Risiken, die mit dem Leistungsumfang des Nachunternehmers verbunden sind, vom Generalunternehmer weg verlagert. Bauherren nutzen denselben Mechanismus gegenüber Generalunternehmern und verlangen vor Beginn der Arbeiten bestimmte Deckungssummen und die Einbeziehung in den Versicherungsschutz. Eine sorgfältige Prüfung der Vertragsbedingungen und eine vollständige Dokumentation der vereinbarten Anforderungen helfen allen Beteiligten dabei, die vereinbarte Risikoübertragung auch tatsächlich durchzusetzen.